

Reconocido como un derecho fundamental en el artículo 33 de la Constitución Española, el proceso de la testamentaría abarca desde la comprobación del testamento hasta la liquidación de impuestos. Si te enfrentas a la gestión de una herencia y no sabes por dónde empezar, en este artículo te explicamos en detalle qué es la testamentaría, qué fases incluye y qué pasos debes dar para completarla con éxito.
¿Qué es la testamentaría?
La testamentaría es el conjunto de trámites jurídicos, administrativos y fiscales que se llevan a cabo tras el fallecimiento de una persona para adjudicar y repartir su patrimonio entre los herederos o legatarios. Este procedimiento debe realizarse preferiblemente en el plazo de los 6 meses posteriores a la defunción. No obstante, es posible solicitar una prórroga de otros 6 meses adicionales (solicitándola al menos un mes antes de que expire el plazo inicial) para evitar sanciones en la liquidación de impuestos.
Tal y como regula el artículo 658 del Código Civil, el destino del patrimonio del fallecido se rige por dos vías principales:
- Sucesión testamentaria: Comienza cuando el causante ha dejado por escrito su última voluntad en un testamento ante notario. Es el escenario ideal, ya que se respeta fielmente el reparto decidido por el difunto y se designa claramente a los herederos y legatarios.
- Sucesión legítima o abintestato (sin testamento): Si el fallecido no otorgó testamento o este es declarado nulo, se aplica la ley. Al desconocerse la voluntad del causante, el primer paso obligatorio antes de repartir los bienes es tramitar un Acta de Declaración de Herederos abintestato ante notario para determinar legalmente quiénes son los familiares con derecho a heredar.
¿Cómo se inicia el proceso de herencia?
La sucesión testamentaria comienza con el testamento, que es el acto por el que una persona declara lo que quiere que se haga con sus bienes tras su fallecimiento, designando así quienes serán sus herederos o legatarios. Por lo general, pueden ser herederos todas las personas que no estén incapacitadas por la ley para heredar, aunque hay algunas limitaciones, ya que no podrán heredar:
- El sacerdote que haya confesado al fallecido en su última enfermedad ni los familiares de éste hasta el cuarto grado ni su Iglesia.
- El tutor del fallecido, salvo que las cuentas estuvieran aprobadas tras la extinción de la tutela.
- El notario ante el que se otorga el testamento, ni su cónyuge ni familiares hasta cuarto grado, salvo que sean cantidades de poca importancia dentro del caudal relicto.
- Los testigos de un testamento abierto.
- Las personas ante las que se otorgue cualquier testamento especial (militar, marítimo,…)
En el caso de que el fallecido no otorgara testamento, hay que realizar la sucesión legítima o abintestato. Al no conocer la voluntad del fallecido, será la ley la que indique quiénes serán los herederos, por lo que previamente al reparto de la herencia ha de realizarse un Acta de declaración de Herederos ante notario en el que se determinan quienes son los herederos legales del fallecido y después ya se puede proceder con el resto de los trámites.
Fases y documentación necesaria para tramitar una testamentaría
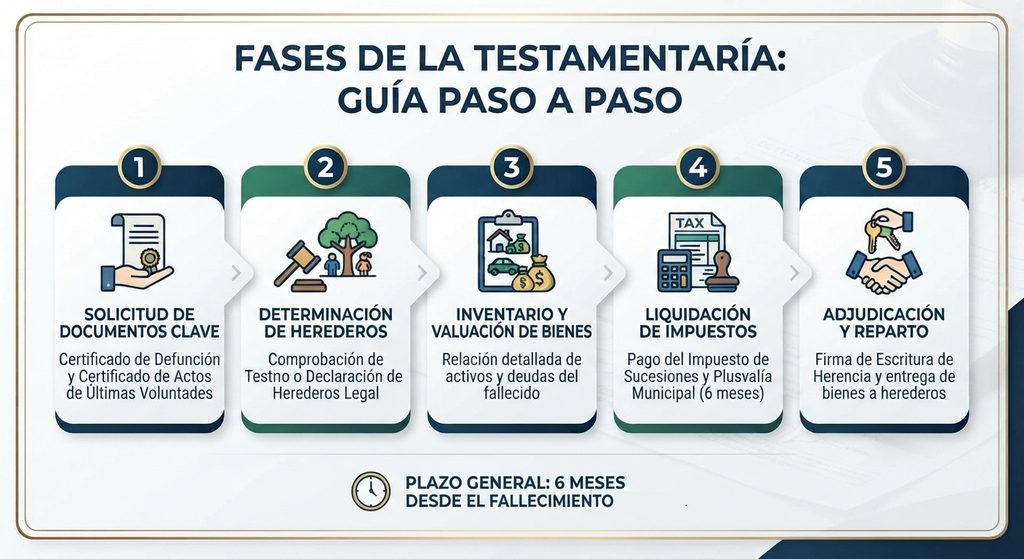
Para iniciar y completar con éxito un proceso de testamentaría, es imprescindible recopilar una serie de documentos oficiales y cumplir con los plazos fiscales correspondientes.
Documentación necesaria para la escritura de herencia
Antes de acudir a la notaría para firmar la aceptación de herencia, los herederos deben reunir los siguientes documentos:
- Certificado de defunción: acredita el fallecimiento y se solicita en el Registro Civil.
- Certificado de últimas voluntades: indica si el difunto dejó testamento y ante qué notario.
- Certificado de contratos de seguros: permite comprobar si el fallecido contaba con seguros de vida o de accidentes con cobertura de fallecimiento.
- Copia autorizada del testamento (o, en su defecto, el Acta de declaración de herederos si no había testamento).
- Certificado de saldos bancarios: emitido por las entidades financieras a fecha de fallecimiento con el dinero y productos disponibles.
- Títulos de propiedad de los inmuebles (escrituras).
- El último recibo del Impuesto sobre Bienes Inmuebles (IBI).
- Cualquier otra documentación específica relacionada con deudas, vehículos u otros bienes del causante.
Fases posteriores: Liquidación de impuestos obligatorios
Una vez firmada la escritura de la herencia ante notario, el proceso de testamentaría concluye cumpliendo con las siguientes obligaciones fiscales:
- Impuesto de Sucesiones y Donaciones: debe liquidarse en el plazo de 6 meses desde el fallecimiento en la Comunidad Autónoma correspondiente al domicilio habitual del causante.
- Plusvalía municipal (IIVTNU): si se han heredado bienes inmuebles urbanos, es obligatorio presentar y pagar este impuesto en el ayuntamiento donde radique cada propiedad.
Plazos legales para tramitar la testamentaría
Aunque el plazo legal de seis meses tras el fallecimiento cubre la liquidación de los impuestos obligatorios, el proceso de herencia no se agota ahí si el patrimonio incluye bienes raíces.
En estos casos, resulta fundamental llevar las escrituras junto con las cartas de pago del Impuesto de Sucesiones al Registro de la Propiedad. Esta inscripción es el único paso que te permitirá acreditar la titularidad de los inmuebles y es un requisito indispensable si deseas venderlos posteriormente.
En definitiva, la testamentaría y la tramitación de una herencia implican una serie de plazos estrictos, burocracia y trámites fiscales complejos donde cualquier error puede retrasar el proceso. Si prefieres dejar el papeleo en manos profesionales y evitar preocupaciones, nuestro equipo de expertos en derecho de sucesiones te acompaña de principio a fin.
Este contenido ha sido revisado por la experta Carmen Borge. Especialista en planificación sucesoria. Técnico en asesoramiento fiscal y jurídico.
La imagen de portada ha sido generada con Gemini